امروز در خبرنامه رایگان ما مشترک شوید تا از آخرین اخبار ساخت و ساز مطلع شوید.
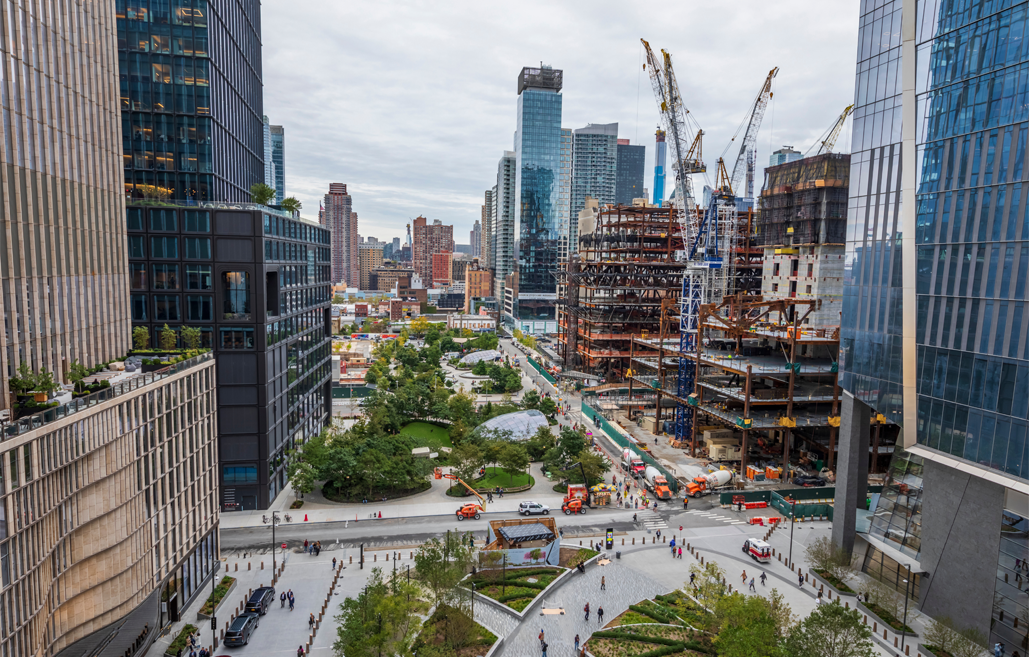
خط لوله ساخت و ساز شهر نیویورک علیرغم نرخ بهره بالاتر و تغییر تقاضا در بین طبقات دارایی همچنان فعال است. برجهای مسکونی در مقیاس بزرگ، توسعههای با کاربری مختلط و ارتقای زیرساختها با حمایت تعهدات سرمایهای بلندمدت و کمبود ساختاری مسکن به حرکت رو به جلو ادامه میدهند. بازارهای انرژی متغیر جدیدی را معرفی می کنند که توسعه دهندگان نمی توانند آن را کنترل کنند.
قیمت نفت در مرکز اقتصاد ساخت و ساز قرار دارد. نفوذ آنها فراتر از سوخت است و هزینه حمل و نقل مواد، نیرو دادن به تجهیزات و تولید ورودی های کلیدی را شکل می دهد. دیزل که زیربنای عملیات لجستیکی و در محل است، در ماه های اخیر نوسانات شدید قیمتی را نشان داده است. حتی افزایش اندک نیز در صورت اعمال در خطوط زمانی طولانی و زنجیره های تامین پیچیده به هزینه های پروژه بالاتر تبدیل می شود.
هنگامی که به مواد مبتنی بر نفت نگاه می کنیم، ارتباط مستقیم تر می شود. قیمت آسفالت تقریباً در زمان واقعی با نفت خام حرکت می کند، در حالی که پلاستیک ها، درزگیرها و محصولات عایق به مشتقات پتروشیمی وابسته هستند. برای شهری مانند نیویورک، که در آن کارگاههای ساختوساز به شدت به مواد وارداتی متکی هستند، این فشارهای هزینه با الزامات حمل و نقل و جابجایی تشدید میشود.
نوسانات اخیر بازار نفت، ناشی از تنش های ژئوپلیتیکی و عرضه محدود، بر عدم اطمینان افزوده است. توسعه دهندگانی که قبلاً بر روی نرخ بهره و در دسترس بودن نیروی کار تمرکز می کردند، اکنون باید در هر مرحله از یک پروژه قرار گرفتن در معرض انرژی را در نظر بگیرند. این تغییر نحوه ساختار معاملات و نحوه توزیع ریسک بین سهامداران را تغییر می دهد.
افزایش هزینه باعث تغییر امکان سنجی و زمان بندی پروژه می شود
افزایش قیمت انرژی موج گسترده تری از تورم هزینه ساخت و ساز را وارد می کند. موادی مانند فولاد و آلومینیوم افزایش دو رقمی را به ثبت رسانده اند که منعکس کننده فرآیندهای تولید انرژی بر و محدودیت های عرضه است. هزینه های آسفالت و بتن نیز به دلیل سوخت ورودی و هزینه های حمل و نقل افزایش می یابد.
برای توسعه دهندگان، نتیجه یک فرسایش مداوم امکان سنجی پروژه است. برآوردهای صنعت نشان می دهد که هزینه های کلی ساخت و ساز ممکن است بین 2 تا 6 درصد تحت فشار پایدار قیمت نفت افزایش یابد. این محدوده اغلب تعیین میکند که آیا یک پروژه آستانههای مالی را پاک میکند یا قبل از شروع به کار متوقف میشود.
جدول زمانی در حال تغییر است. هزینههای سوخت و مواد بالاتر میتواند منجر به تاخیر در تدارکات شود، بهویژه زمانی که پیمانکاران تلاش میکنند خرید را زمانبندی کنند یا توافقنامههای تامینکننده را دوباره مذاکره کنند. در توسعههای پیچیده، این میتواند برنامهریزی پروژه را 5 درصد تا 15 درصد افزایش دهد و تأثیرات ضربهای برای تأمین مالی، اجاره و پیشبینی درآمد ایجاد کند.
ساختارهای قرارداد در پاسخ به آن در حال تکامل هستند. قراردادهای قیمت ثابت، که زمانی یک گزینه ارجح برای اطمینان از هزینه بودند، اکنون خطر بیشتری را برای پیمانکارانی که در یک محیط ورودی ناپایدار فعالیت می کنند، به همراه دارد. بسیاری به دنبال بندهای تشدید مرتبط با شاخص های سوخت یا مواد هستند و بخشی از این ریسک را به توسعه دهندگان باز می گرداند. این پویایی در حال تغییر شکل مذاکرات و افزودن پیچیدگی به ساختارهای معاملاتی است.
وام دهندگان و سرمایه گذاران در حال تعدیل هستند. مدل های پذیره نویسی شامل موارد احتمالی برای افزایش هزینه های انرژی است، در حالی که برخی از ارائه دهندگان سرمایه در مورد شروع های جدید موضع محتاطانه تری اتخاذ می کنند. نتیجه یک محیط توسعه انتخابی تر است، جایی که پروژه هایی با اصول بنیادی قوی و انعطاف پذیری مالی احتمال بیشتری دارد که در آن پیش بروند.
توسعه دهندگان و پیمانکاران با عدم قطعیت سازگار می شوند
در مواجهه با افزایش هزینه ها و دید محدود، توسعه دهندگان و پیمانکاران در حال بازنگری در نحوه برنامه ریزی و اجرای پروژه ها هستند. برخی به دلیل پیشبینی ثبات قیمتگذاری، شروع به کار را به تاخیر میاندازند، در حالی که برخی دیگر در حالی که موارد احتمالی بزرگتری را در بودجه ایجاد میکنند، به پیش میروند.
استراتژی های تدارکات به سمت تنوع در حال تغییر هستند. پیمانکاران به دنبال تامین کنندگان جایگزین هستند، در صورت امکان قیمت ها را زودتر تعیین می کنند و مواد جایگزینی را که ثبات هزینه را ارائه می دهند، کاوش می کنند. این رویکردها می توانند ریسک را کاهش دهند، اما اغلب نیاز به معاوضه در طراحی، کیفیت یا جدول زمانی دارند.
توسعه دهندگان بزرگتر و با سرمایه مناسب عموماً موقعیت بهتری برای جذب نوسانات کوتاه مدت دارند. آنها میتوانند از مقیاس اهرمی استفاده کنند، به تامین مالی انعطافپذیرتر دسترسی داشته باشند و شرایط مطلوبی با تامینکنندگان مذاکره کنند. بازیکنان کوچکتر با حاشیههای کمتر و فضای کمتری برای تنظیم مواجه میشوند که احتمال تاخیر یا لغو بازی را افزایش میدهد.
پویایی نیروی کار لایه دیگری از فشار را اضافه می کند. با افزایش هزینه های مواد، پیمانکاران فرعی قیمت گذاری را برای محافظت از حاشیه ها تنظیم می کنند و به افزایش کلی هزینه کمک می کنند. در بازاری مانند نیویورک، که در آن هزینه های نیروی کار در حال حاضر در میان بالاترین قیمت ها در ایالات متحده قرار دارد، این چالش مالی را برای توسعه دهندگان تشدید می کند.
فعالیت همچنان ادامه دارد، هرچند با سرعت اندازه گیری شده تر. پروژهها با بررسی دقیقتری روبرو هستند و زمانی که ذینفعان ریسک را از زوایای مختلف ارزیابی میکنند، زمانبندی تصمیمگیری طولانیتر میشود.
انعطاف پذیری خط لوله ساخت و ساز شهر نیویورک به چگونگی تحول بازارهای انرژی در ماه های آینده بستگی دارد. اگر قیمت نفت تثبیت شود، فشارهای هزینه فعلی ممکن است کاهش یابد و به پروژههای با تأخیر اجازه پیشروی داده شود و اعتماد توسعهدهندگان و سرمایهگذاران بازگردانده شود.
اگر نوسانات ادامه یابد، تأثیر آن می تواند فراتر از پروژه های فردی باشد. دورهای از هزینههای انرژی بالا ممکن است تعداد شروعهای جدید را کاهش دهد، بهویژه در بخشهایی با حاشیههای محدودتر مانند مسکن چندخانواری. با گذشت زمان، این می تواند عرضه را محدود کند و بر پویایی قیمت گذاری در سراسر بازار املاک و مستغلات تأثیر بگذارد.
احساسات سرمایه گذاران در حال تغییر است. سرمایه در حال انتخابی تر شدن است و پروژه هایی با پیش اجاره قوی، مفروضات محافظه کارانه و حامیان باتجربه را ترجیح می دهد. پروژههای زیرساختی و بخش عمومی نیز ممکن است با بررسی مجدد مواجه شوند، زیرا بودجهها با هزینههای ورودی بالاتر تنظیم میشوند.
در سطح وسیعتری، این وضعیت پیوند رو به رشد بین بازارهای جهانی انرژی و فعالیتهای ساختوساز محلی را برجسته میکند. برای نیویورک، شهری که برای حمایت از رشد اقتصادی به توسعه مستمر وابسته است، این ارتباط پیچیدگی هایی را ایجاد می کند که بعید است از بین برود.
منابع:
بیسنو